Economía MR12: contadores y modelos condicionales
En una mitad de doce rondas, una representa 1/12 del programa, un 8.333333%; en quince, 6.666667%. Ese recuento no indica cuánto cambia la probabilidad de ganar el mapa. Los ejemplos separan formato, dinero y pronóstico condicional, sin documentar errores de casas ni una estrategia rentable medida en segunda ronda.
La convención sigue las hipótesis del simulador CS2: lee el nivel actual antes de actualizarlo. Tasas por mapa y compra son supuestos, no observaciones calibradas. Comprueba configuración, dinero, equipo conservado y hora antes de aplicar una rama.
Por qué MR12 amplificó el apalancamiento de cada ronda
Una recuperación especificada de tres rondas ocupa 3/12 = 25% en MR12 y 3/15 = 20% en MR15. Compara duración supuesta, no una ley universal. Gasto, armas conservadas, ingresos y resultados cambian la duración. Poco dinero no obliga tres derrotas ni determina un hándicap.
MR12: 1/12 = 8.333333%; 3/12 = 25%
MR15: 1/15 = 6.666667%; 3/15 = 20%
(1/12)/(1/15) - 1 = 25% relative change in round share
This is a count comparison, not a map-win probability.
La escalera del bonus de derrota, descifrada
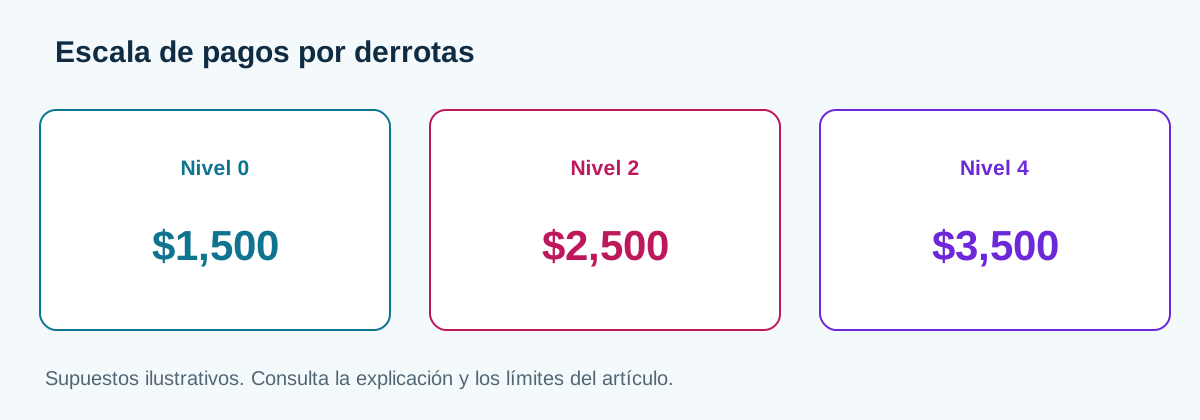
En este modelo de derrota elegible, L=0..4 selecciona 1400, 1900, 2400, 2900 y 3400. La derrota paga el nivel actual y después lo aumenta hasta cuatro. Ganar reduce el nivel en un escalón, con mínimo de cero. No es solo una racha de derrotas y el ingreso no equivale a todo el saldo siguiente.
Al empezar la mitad del modelo, L=1. Perder la apertura paga 1900. Ganarla deja L=0, por lo que una derrota posterior paga 1400. Comprueba la configuración en vez de trasladar ese inicio a cualquier estado o prórroga.
Supón derrota inicial en L=1 y otra sin gasto, ingresos adicionales ni efecto del límite. Los pagos suman 1900 + 2400 = 4300. Con 100 conservados, el saldo es 4400. No demuestra una compra concreta: equipo y decisión necesitan entradas propias.
Mecánica de reinicio de la racha de derrotas: el descenso de un escalón
Desde L=4, ganar deja L=3 y la derrota siguiente paga 2900. Dos victorias dejan L=2, con pago posterior 2400. Desde L=2, las mismas victorias dejan L=0 y pago 1400. Conserva el nivel inicial; el marcador no lo reconstruye.
C_next = C_before - spending + eligible income
L_after_loss = min(4, L_before + 1)
L_after_win = max(0, L_before - 1)
C=4800, spending=4700, L=1, loss: C_next=2000
C=2300, spending=2200, L=2, loss: C_next=2500
Same last example + assumed plant income 800: C_next=3300
Probabilidad de equilibrio de los force buys en la segunda ronda
Compara rondas esperadas en dos planes supuestos. Ahorrar gana la segunda con probabilidad 0.05 y tiene probabilidad incondicional 0.45 en la tercera. Al forzar, la tercera tiene 0.60 tras ganar y 0.15 tras perder. Son supuestos, no conversiones medidas.
E_save = 0.05 + 0.45 = 0.50
E_force = p + p*0.60 + (1-p)*0.15 = 0.15 + 1.45p
p_break_even = (0.50-0.15)/1.45 = 7/29 = 24.137931%
p=0.40 => E_force=0.73 rounds
These are expected round counts, not monetary EV.
La dinámica del bonus de $800 por plantar la bomba
En el modelo, el bono elegible por plant perdido de 800 es separado. Al inicio L=1, 1900 + 800 = 2700 antes de ajustes; con 100 conservados son 2800. El saldo no determina compra ni probabilidad de ganar. Comprueba inventario y gasto en vez de deducir equipo por el plant.
La trampa del doble eco en MR12
En un ejemplo binomial, asume doce rondas independientes con probabilidad constante 0.45. La media es 5.4; hasta cuatro y hasta tres victorias tienen 30.443200% y 13.446807%. No es un modelo calibrado de CS2: lados y economía pueden generar dependencia y probabilidades distintas.
Fija ahora tres derrotas y deja nueve ensayos independientes a 0.45. La media es 4.05; hasta cuatro victorias tienen 62.142095%, hasta tres 36.138460%. Es una condición de derrotas. No prueba que elegir eco las obligue, prediga Under o vuelva rentable al rival.
P(X<=k) = sum(C(n,j)*0.45^j*0.55^(n-j), j=0..k)
n=12: E[X]=5.40
n=9: E[X]=4.05
Independence and constant probability are assumed.
Flujo de trabajo de seguimiento en vivo
Separa saldo observado, contador inicial, equipo conservado, gasto supuesto, pronóstico y precio aceptado. Ante diferencias de saldo, revisa entradas antes de alterar probabilidades. Acertar dinero verifica estado, sin validar conversión. Guarda pronósticos previos y evalúa rondas posteriores comparables, incluidas pérdidas y abstenciones.
Model record fields:
map / half / round / side / source time
L_before / cash_before / retained equipment
spending / eligible income / round outcome
L_after / cash_after / forecast revision
market / requested price / accepted price / status
Rondas esperadas y retorno de apuesta responden a preguntas distintas. Supón un precio inventado 3.80 para la siguiente ronda. El equilibrio es 1/3.80 = 26.315789%, distinto del umbral de planificación de dos rondas 24.137931%. Maximizar rondas no prueba expectativa positiva de un boleto. Compara evento y precio aceptado tras fundamentar la probabilidad, sin usar el umbral como pronóstico del equipo.
p_break_even = 1/3.80 = 26.315789%
p=0.40 => EV=0.40*3.80-1=+52%
p=0.20 => EV=0.20*3.80-1=-24%
p_adj=0.75*0.40+0.25/3.80=0.365789474
EV_adj=p_adj*3.80-1=+39%
La probabilidad 0.40 es solo supuesto. El resultado +52% es aritmética, no beneficio medido. Con probabilidad 0.20, la misma cuota da -24%. La interpolación opcional 0.75×0.40 + 0.25×(1/3.80) produce 0.365789474 y EV +39%, no +39.08% por redondeo previo. Es sensibilidad elegida, sin evidencia bayesiana, calibración ni garantía. Resultado positivo y apuesta fraccionada no convierten la probabilidad en verdadera. Conserva dinero individual cuando exista. Los vectores [0,0,0,0,10000] y [2000,2000,2000,2000,2000] tienen igual media y compras distintas. Importan equipo y transferencias. El modelo medio pierde ese detalle; su categoría no confirma cinco compras iguales. Registra campos ausentes sin inventar equipo estándar. Al revisar, guarda entrada y hora originales. No cambies el pronóstico tras conocer al ganador. Separa error de saldo, gasto, configuración y probabilidad. Una derrota o sorpresa acertada no estima conversión estable. Usa la misma selección para victorias, derrotas y abstenciones; evalúa rondas posteriores antes de llamar calibrado al parámetro.