Paso 3: Modelos Cuantitativos de Esports, CLV y Kelly
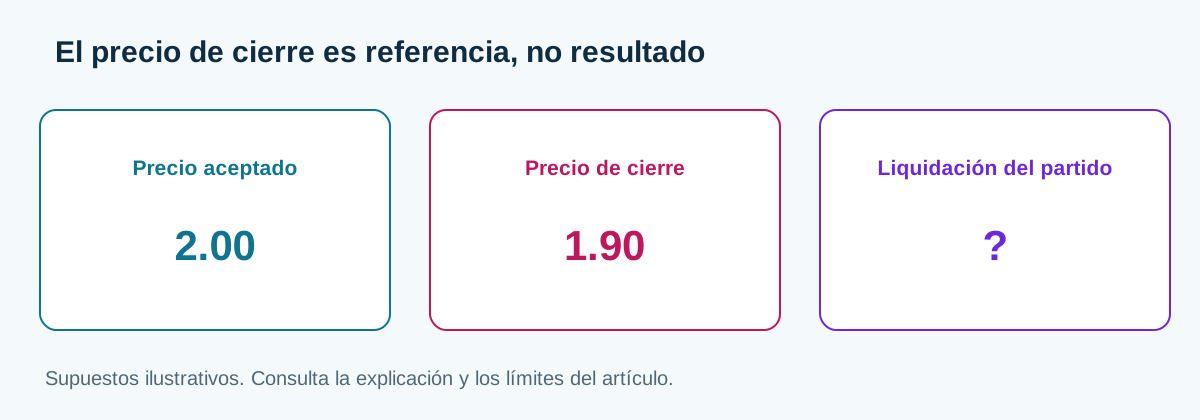
Trata un modelo cuantitativo como predicción que probar, no como título profesional ganado tras 100 apuestas. Separa probabilidad estimada al decidir, precio aceptado y resultado. Una buena racha o comparación con el cierre no valida los tres.
La guía reúne una referencia de precio, una fórmula condicionada y revisión de modelo. Responden a cuestiones distintas. Ni fórmula ni patrón de ejecución garantizan beneficio o acceso continuo a los importes ofrecidos.
Conclusión principal: El CLV compara tu cuota con una referencia de cierre. Su interpretación depende de la calidad de esa referencia. Un CLV positivo no establece la probabilidad real del resultado ni garantiza beneficios en un número fijo de apuestas.
Parte 1: CLV como Referencia de Precio
Las cuotas de cierre resumen la información y la negociación disponibles en un mercado concreto. Pueden ser referencias útiles, pero también reflejar poca liquidez, información antigua o errores compartidos de modelización. Eliminar el margen produce una estimación del mercado, no una probabilidad real medida de forma independiente. Compara la misma selección, las reglas de liquidación y el momento; mercados distintos no ofrecen una comparación válida.
CLV compara el precio aceptado con una referencia de cierre definida por un método sin margen. Guarda hora y contrato. No asumas que incluye toda la negociación informada o equivale a la probabilidad real desconocida.
// COMPARACION DE PRECIOS, NO PRUEBA DE RENTABILIDAD
CLV (%) = (1.72 / 1.55 - 1) * 100 = +10.97%

// El retorno esperado exige otra hipotesis de probabilidad.
Si p_real = 0.55:
EV = 0.55 * 1.72 - 1 = -0.054 = -5.40%

// El cierre es una referencia, no una probabilidad conocida.
// CLV solo no determina confianza estadistica ni un intervalo de ROI.
El ejemplo separa dos cálculos. La razón entre precios da un CLV de +10,97%. El retorno esperado exige una probabilidad real: EV = p × cuota_obtenida - 1. Si p fuera 0,55, una cuota de 1,72 tendría EV de -5,40% pese al CLV positivo. Este contraejemplo muestra por qué el cierre no demuestra rentabilidad. Una muestra finita también puede perder dinero con valor esperado positivo. Consulta la explicación relacionada: Valor de la Línea de Cierre
Kelly maximiza el crecimiento logarítmico esperado bajo sus hipótesis de probabilidades y pagos. No elimina los errores del modelo, las pérdidas ni las caídas del saldo. Cuarto de Kelly y Medio Kelly multiplican la fracción calculada por 0,25 y 0,50; eso no determina una reducción universal del drawdown ni un porcentaje de crecimiento realizado. Consulta la formulación original y la guía práctica: Kelly (1956) Kelly Fraccional en Esports
Parte 2: Gestión Práctica con Cuarto de Kelly
La fórmula de apuesta única supone probabilidad y pago indicados. El multiplicador fraccional escala el resultado. Una ventaja no positiva no recomienda un importe positivo para apostar a favor. Dependencia de cartera y límites prácticos se tratan aparte.
- b = Cuota decimal menos 1 (beneficio neto por unidad)
- p = probabilidad supuesta o estimada, no verdad conocida solo porque salga de un modelo.
- q = 1 - p (probabilidad de derrota)
- Fracción de Kelly Puro: f* = (b·p - q) / b
- Fracción Cuarto de Kelly: f_apuesta = 0.25 × f*
Toma probabilidad hipotética 0.42, cuota 2.75 y presupuesto de 10.000 unidades monetarias. Son entradas supuestas, no datos medidos de equipo u oferta real. Calcula sin redondear intermedios; el 42% estimado no es una probabilidad real conocida.
KELLY HIPOTÉTICO, SIN REDONDEO INTERMEDIO
B = 10000, o = 2.75, p = 0.42, q = 0.58
f* = (1.75 * 0.42 - 0.58) / 1.75 = 0.0885714286
f_quarter = 0.25 * f* = 0.0221428571
B * f* = 885.714286
B * f_quarter = 221.428571
round(B * f_quarter, 2) = 221.43
En este escenario numérico, Cuarto de Kelly reduce la apuesta calculada a unos 221 € frente a unos 886 €. Reduce la exposición, pero no demuestra que ninguna cantidad sea segura ni que la probabilidad estimada del 42% sea correcta. Si esa probabilidad está sobreestimada, la recomendación puede tener expectativa negativa. Revisa las entradas y los límites sin interpretar el resultado como una promesa de crecimiento. La calculadora está aquí: Rastreador de Bankroll de Esports
| Método | Fracción en este ejemplo | Qué establece el cálculo |
|---|---|---|
| Apuesta fija | 1% del presupuesto inicial, fijo | Convención ilustrativa, no una probabilidad medida de ruina |
| Cuarto de Kelly | 0,25 × f* | Un cuarto de la fracción del modelo; siguen siendo posibles las pérdidas |
| Medio Kelly | 0,50 × f* | La mitad de la fracción del modelo; la exposición depende de las entradas |
| Kelly completo | f* | Depende de las hipótesis; los errores pueden aumentar las pérdidas |
Parte 3: Calibración y Actualización Bayesiana
El sobreajuste puede describir el entrenamiento y fallar después. Separa entrenamiento, selección de parámetros y evaluación posterior. Dos derrotas o cuatro victorias no establecen por sí solas nueva fuerza estable; revisa rivales, plantilla e incertidumbre.
La actualización bayesiana combina prior y verosimilitud en un posterior: p(theta|datos) es proporcional a p(datos|theta) por p(theta). En un modelo Bernoulli ilustrativo de probabilidad constante, Beta(2,2) con tres victorias y una derrota da Beta(5,3), media 0.625. No es un modelo calibrado de enfrentamientos de esports. Los pesos siguientes son heurísticas separadas, no un teorema bayesiano.
- Parámetro ilustrativo: observaciones LAN con peso 1.0. Es una elección que validar.
- Alternativa ilustrativa: peso online 0.65. No mide universalmente el efecto de latencia.
- Ajuste ilustrativo de plantilla: 15% y revisión tras 15 mapas. No garantizan estabilización.
- Ajuste ilustrativo de parche: 20% hacia la referencia y revisión tras 30 partidos. Valida; la cuenta no prueba calidad.
Actualizar el modelo puede limitar la reacción excesiva ante resultados recientes, pero no lo hace inmune a sesgos ni garantiza cuotas aprovechables. Los pesos numéricos anteriores son ejemplos de parámetros, no umbrales de rendimiento demostrados. Elígelos con datos de validación separados del entrenamiento, registra parches y cambios de plantilla y comprueba la calibración. La herramienta de conversión está aquí: Conversor de Cuotas de Esports
Usa incrementos permitidos y registra el importe aceptado. Redondear cambia exposición y debe constar. Aquí no hay evidencia de que importes enteros protejan cuentas o céntimos produzcan restricciones inmediatas.
Parte 4: Restricciones de Ejecución y Registros
Límites, disponibilidad y procesamiento restringen la ejecución. Ningún modelo garantiza que una casa siga aceptando un importe. Registra la restricción observada sin inventar una puntuación propietaria o plazo fijo para toda cuenta ganadora.
Usa las comprobaciones para conservar condiciones reales. No añadas apuestas indeseadas o mantengas mayor saldo en el operador para influir en un mecanismo de perfil no verificado.
- Incrementos: sigue lo permitido, conserva el cálculo sin redondear y registra el importe. No garantiza protección de cuenta.
- Decisiones reales: no insertes apuestas caras para simular un perfil recreativo. No se establece beneficio de esa táctica.
- Pagos: compara tasas, acceso y condiciones reales. Cripto no acredita liquidez mayor ni tolerancia a ganadores. Apuestas Cripto frente a Tradicionales
- Caja: lee procesamiento e identidad y conserva registros. No se demuestra que retirar mensualmente impida revisiones. Prevención contra Limitaciones de Cuenta
Distingue en el registro entre el resultado del modelo, la referencia del mercado y el retorno realizado. Ni un historial de CLV positivo ni Kelly fraccional establece ingresos garantizados. Revisa las hipótesis antes de cambiar la exposición y conserva las observaciones perdedoras al evaluar el método.
Versiona el modelo antes de juzgar su salida
Guarda versión, entradas, probabilidad, cuota y hora antes del resultado. Si un cambio de alineación deja una entrada obsoleta, conserva pronóstico anterior y sustituto con sus horas. Editar una fila hasta hacerla coincidir con el marcador elimina la evidencia para evaluar el modelo. Una fórmula puede ser aritméticamente correcta mientras la probabilidad utilizada sigue sin fundamento.
Evalúa calibración en eventos posteriores comparables y mantén visible la incertidumbre. No elijas una fracción de apuesta probando alternativas sobre los mismos resultados acabados y presentando la ganadora como validada. Registra qué datos sirvieron para desarrollar y cuáles se reservaron para evaluar. Con observaciones correlacionadas, más filas no aportan automáticamente tanta información como ensayos independientes. Una rentabilidad histórica o media de CLV positivas son resultados que investigar, sin certificar que el pronóstico o la cantidad apostada sean seguros.