Шаг 3: количественные модели киберспорта, CLV и Келли
Рассматривайте количественную модель как проверяемое предсказание, не профессиональный статус после 100 ставок. Разделите доступную при решении вероятность, принятую цену и итог. Удачная серия или сравнение с закрытием не подтверждают все три элемента.
Руководство объединяет эталон цены, условную формулу ставки и проверку модели. Они отвечают на разные вопросы. Ни формула, ни порядок исполнения не гарантируют прибыль или постоянный доступ к сумме оператора.
Главный вывод: CLV сравнивает ваш коэффициент с ориентиром закрытия. Смысл показателя зависит от качества этого ориентира. Положительный CLV не устанавливает истинную вероятность исхода и не гарантирует прибыль на любом фиксированном числе ставок.
Часть 1: CLV как ориентир цены
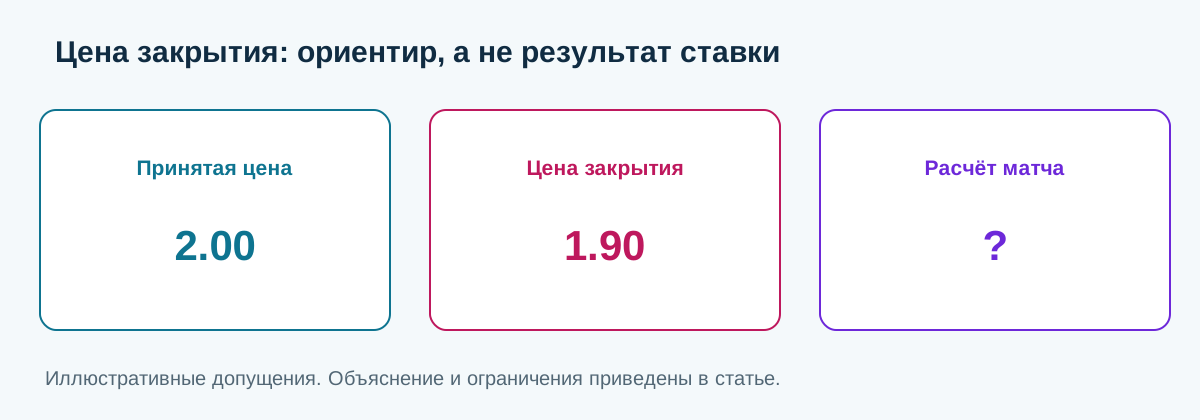
Коэффициенты закрытия отражают доступную в конкретном рынке информацию и торговую активность. Это полезный ориентир, но в нём возможны низкая ликвидность, устаревшие сведения и общие ошибки моделей. Удаление маржи даёт оценку рынка, а не независимо измеренную истинную вероятность. Сравнивайте один исход, одинаковые правила расчёта и момент времени. Цена другого рынка не подходит для такого сравнения.
CLV сравнивает принятую цену с определённым эталоном закрытия при указанном методе снятия маржи. Сохраняйте время и контракт эталона. Не считайте, что он включает всю информированную торговлю или равен неизвестной истинной вероятности.
// СРАВНЕНИЕ ЦЕН, А НЕ ДОКАЗАТЕЛЬСТВО ПРИБЫЛИ
CLV (%) = (1.72 / 1.55 - 1) * 100 = +10.97%

// Для ожидаемой доходности нужно отдельное допущение о вероятности.
Если p_true = 0.55:
EV = 0.55 * 1.72 - 1 = -0.054 = -5.40%

// Закрытие является ориентиром, а не известной истинной вероятностью.
// Из одного CLV не следуют доверительный уровень или диапазон ROI.
В примере разделены два расчёта. Отношение цен даёт CLV +10,97%. Для ожидаемой доходности нужна истинная вероятность: EV = p × полученный_коэффициент - 1. Если p равна 0,55, коэффициент 1,72 имеет EV -5,40% даже при положительном CLV. Этот контрпример показывает, почему цена закрытия не доказывает прибыльность. Конечная выборка также может принести убыток при положительном математическом ожидании. Подробнее о сравнении цен: Значение линии закрытия (CLV)
Критерий Келли максимизирует ожидаемый логарифмический рост при заданных вероятностях и выплатах. Он не устраняет ошибки модели, просадки и убытки. Четверть и половина Келли умножают рассчитанную долю на 0,25 и 0,50; универсальная величина снижения просадки или фактического роста из этого не следует. См. исходную работу и практический разбор: Kelly (1956) Дробному Келли в киберспорте
Часть 2: Практический расчет по Четверти Келли
Формула одиночной ставки предполагает указанные вероятность и выплату. Дробный множитель масштабирует результат. Неположительное расчётное преимущество не рекомендует положительную ставку на победу. Зависимость портфеля и практические лимиты рассматриваются отдельно.
- b = Десятичный коэффициент минус 1 (чистый выигрыш на 1 доллар ставки)
- p = заданная или оценённая вероятность, не известная истина лишь потому, что её выдала модель.
- q = 1 - p (вероятность поражения)
- Доля полного Келли: f* = (b·p - q) / b
- Доля Четверти Келли: f_stake = 0.25 × f*
Зададим условную вероятность 0.42, коэффициент 2.75 и бюджет 10 000 денежных единиц. Это допущения, не измеренная статистика команды или реальное предложение. Считаем без промежуточного округления; оценка 42% не является известной истинной вероятностью.
УСЛОВНЫЙ КЕЛЛИ БЕЗ ПРОМЕЖУТОЧНОГО ОКРУГЛЕНИЯ
B = 10000, o = 2.75, p = 0.42, q = 0.58
f* = (1.75 * 0.42 - 0.58) / 1.75 = 0.0885714286
f_quarter = 0.25 * f* = 0.0221428571
B * f* = 885.714286
B * f_quarter = 221.428571
round(B * f_quarter, 2) = 221.43
В этом числовом сценарии четверть Келли уменьшает рассчитанную ставку примерно до $221 вместо $886. Это уменьшение экспозиции, а не доказательство безопасности суммы или верности оценки 42%. Завышенная вероятность способна привести к ставке с отрицательным ожиданием. Проверьте исходные данные и ограничения риска, не воспринимая расчёт как обещание роста банка. Калькулятор находится здесь: Трекер банкролла в киберспорте
| Метод | Доля в этом примере | Что устанавливает расчёт |
|---|---|---|
| Фиксированная ставка | 1% начального бюджета, без пересчёта | Условный размер ставки, а не измеренная вероятность разорения |
| Четверть Келли | 0,25 × f* | Четверть доли модели; убытки остаются возможны |
| Половина Келли | 0,50 × f* | Половина доли модели; риск зависит от исходных данных |
| Полный Келли | f* | Опирается на допущения; ошибки оценки способны увеличить потери |
Часть 3: Байесовская калибровка математических моделей
Переобученная модель может описывать обучающую историю и ошибаться на следующих матчах. Разделяйте обучение, выбор параметров и последующую проверку. Два поражения либо четыре победы сами по себе не определяют новую устойчивую силу: учитывайте соперников, состав и неопределённость.
Байесовское обновление объединяет априорное распределение и правдоподобие в апостериорное: p(theta|данные) пропорционально p(данные|theta), умноженному на p(theta). В условной модели Бернулли с постоянной вероятностью Beta(2,2) после трёх побед и одного поражения даёт Beta(5,3), среднее 0.625. Это не калиброванная оценка матчапа. Следующие веса являются отдельными условными эвристиками рейтинга, не байесовской теоремой.
- Условный параметр: вес наблюдений LAN 1.0. Это проверяемый выбор модели.
- Условная альтернатива: вес онлайна 0.65. Он не является универсальным измерением влияния пинга.
- Условная поправка состава: 15% и проверка после 15 карт. Они не гарантируют стабилизации.
- Условная поправка патча: 20% к эталонному среднему и проверка после 30 матчей. Число записей не доказывает качества.
Обновление модели может ограничить чрезмерную реакцию на недавние результаты, но не делает её невосприимчивой к смещениям и не гарантирует выгодных коэффициентов. Числовые веса выше являются примерами параметров, а не доказанными порогами эффективности. Подбирайте их на проверочных данных отдельно от обучения, фиксируйте патчи и изменения состава, следите за калибровкой. Инструмент перевода вероятностей: Конвертер киберспортивных коэффициентов
Используйте разрешённый шаг суммы и записывайте принятый размер. Округление меняет риск и должно быть видно в журнале. Здесь нет доказательств защиты аккаунта круглыми суммами или немедленных ограничений из-за точных центов.
Часть 4: ограничения исполнения и учёт
Лимиты, доступность рынка и условия обработки ограничивают исполнение. Модель не гарантирует дальнейшего принятия определённой суммы. Записывайте наблюдаемое ограничение, не выдумывая внутренний рейтинг риска или одинаковый срок для всех выигрывающих аккаунтов.
Используйте проверки, чтобы сохранить реальные условия исполнения. Не добавляйте ненужные ставки и не оставляйте больший баланс у оператора ради влияния на недоказанный механизм профилирования.
- Шаг суммы: соблюдайте допустимый, храните неокруглённый расчёт и записывайте принятую сумму. Округление не гарантирует защиты аккаунта.
- Реальные решения: не вставляйте дорогие ставки для имитации развлекательного профиля. Польза такой тактики здесь не установлена.
- Платежи: сравнивайте реальные комиссии, доступ и условия. Криптовалюта не подтверждает высокую ликвидность или терпимость к победителям. Ставок в криптовалюте против фиата
- Движение денег: прочитайте обработку и верификацию, сохраните записи. Ежемесячный вывод не имеет доказанной защиты от проверки. Защите счетов от порезок
Разделяйте в журнале результат модели, рыночный ориентир и фактически полученный доход. Ни история положительного CLV, ни дробный Келли не устанавливают гарантированный заработок. Проверяйте допущения до изменения риска и сохраняйте проигрышные наблюдения при оценке метода.
Сохраняйте версию модели до оценки результата
До исхода запишите версию модели, входные данные, вероятность, цену и время расчёта. Если замена делает исходную оценку устаревшей, сохраните прежний и новый прогнозы с временными отметками. Постоянная правка одной строки до совпадения со счётом убирает доказательства для проверки модели. Формула таблицы может быть арифметически верной при необоснованной входной вероятности.
Оценивайте калибровку на последующих сопоставимых событиях и сохраняйте неопределённость. Не выбирайте долю ставки перебором вариантов на одних завершённых результатах с объявлением победителя уже проверенным. Отметьте данные для разработки и отдельные данные для оценки. Если наблюдения связаны, больше строк не обязательно добавляет столько же информации, сколько независимые испытания. Положительная прибыль на истории или средний CLV являются поводом для проверки, а не удостоверением безопасности прогноза или суммы.